مع اقتراب تطبيق IFRS 18، تحتاج الإدارات المالية إلى تجاوز تعديل شكل القوائم، والبدء في ربط التصنيفات والإفصاحات بالبيانات والضوابط التي تدعمها. يوضح هذا الدليل أهم التغييرات وخطوات الاستعداد لدى الشركات السعودية.
ما هو معيار IFRS 18، وعلى من ينطبق؟
يحل معيار «العرض والإفصاح في القوائم المالية» محل IAS 1، مع نقل بعض متطلباته إلى معايير أخرى. ويركز التغيير على عرض الأداء والإفصاح عنه، وليس إعادة قياس الأصول والالتزامات أو إنشاء أرباح اقتصادية جديدة. [1، 2]
ينطبق على المنشآت التي تعد قوائمها وفق المعايير الدولية الكاملة للتقرير المالي المعتمدة في المملكة؛ ولا يطبق تلقائيًا على منشأة تستخدم معيار المنشآت الصغيرة والمتوسطة لمجرد حلول 2027. يُحسم النطاق وفق إطار التقرير المالي المطبق. [1، 3]
متى يبدأ التطبيق؟
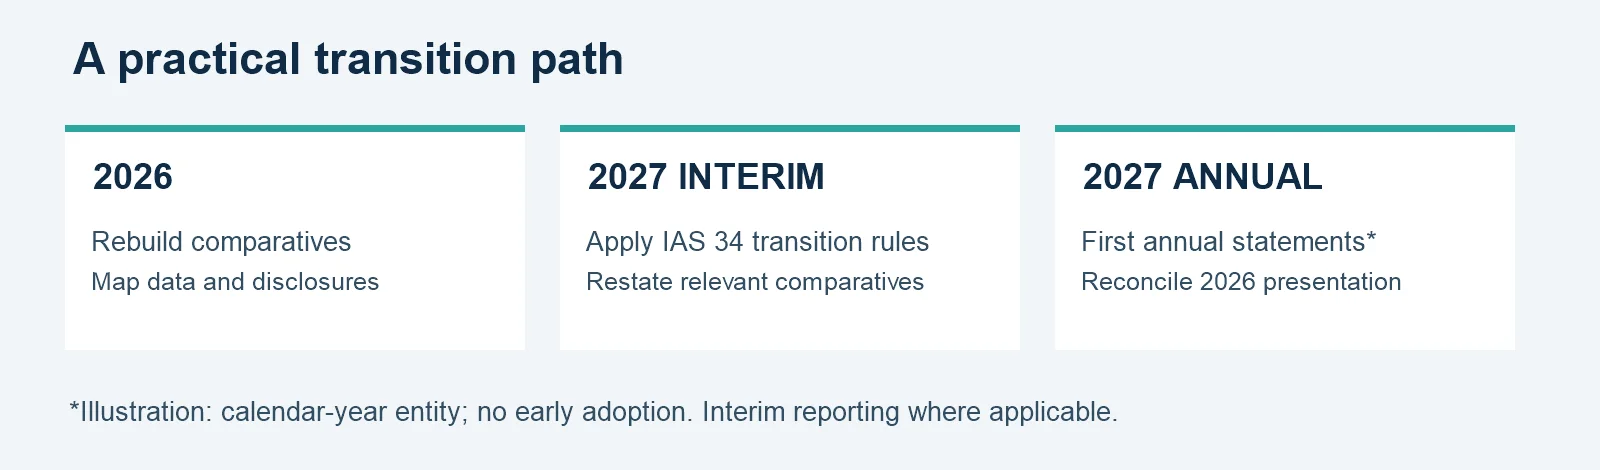
يبدأ للفترات السنوية التي تبدأ في أو بعد 1 يناير 2027، مع السماح بالتطبيق المبكر ومراعاة المتطلبات المحلية. ويطبق بأثر رجعي: فالمنشأة ذات السنة المنتهية في 31 ديسمبر تعيد عرض مقارنات 2026 في قوائم 2027 وتقدم المطابقات الانتقالية المطلوبة. إذا بدأت السنة في 1 يوليو، فأول سنة إلزامية تبدأ في 1 يوليو 2027. [1]
ما الذي يهم الشركات السعودية المدرجة؟
أكدت هيئة السوق المالية استمرار القوائم المعتمدة وفق IAS 1 خلال 2026، مع السماح بإعلان إضافي وفق IFRS 18 للتطبيق المبكر. كما طلبت تقييمًا أوليًا للأثر المتوقع في القوائم الأولية والسنوية للفترات التي تبدأ في أو بعد 1 أبريل 2026. [4]
قائمة دخل أوضح ومجاميع أكثر قابلية للمقارنة
خمسة أصناف لعرض الدخل والمصروفات
| الصنف | الفكرة الأساسية |
|---|---|
| التشغيلي | يشمل ما لا يندرج في الأصناف الأخرى؛ لا يقتصر على البنود المتكررة. |
| الاستثماري | عوائد ومصروفات أصول محددة وفق شروط المعيار. |
| التمويلي | دخل ومصروفات التزامات معينة وفق طبيعتها. |
| الزكاة وضرائب الدخل | وفق الإضافات السعودية ومتطلبات المعايير ذات الصلة. |
| العمليات غير المستمرة | تُعرض وفق متطلبات IFRS 5. |
يُبرز المعيار الربح التشغيلي، والربح قبل التمويل والزكاة وضرائب الدخل في التطبيق السعودي؛ وتوجد حالات خاصة للمجموع الثاني. يختلف التصنيف عند الاستثمار في الأصول أو تمويل العملاء كنشاط رئيسي، لذلك لا يُنسخ نموذج شركة صناعية على بنك أو شركة استثمار دون تحليل. [1، 3، 5]
مثال مبسط: شركة صناعية — مليون ريال
| البند | المبلغ |
|---|---|
| الإيرادات | 100 |
| تكلفة المبيعات | (60) |
| مجمل الربح | 40 |
| مصروفات تشغيلية أخرى، صافيًا | (20) |
| الربح التشغيلي | 20 |
| دخل استثماري: عائد وديعة | 2 |
| الربح قبل التمويل والزكاة وضرائب الدخل | 22 |
| تكاليف تمويل | (4) |
| الربح قبل الزكاة وضرائب الدخل | 18 |
| الزكاة وضريبة الدخل | (3) |
| صافي الربح من العمليات المستمرة | 15 |
افتراضات المثال: الاستثمار وتمويل العملاء ليسا نشاطين رئيسيين، ولا توجد عمليات غير مستمرة. مبلغ الزكاة والضريبة افتراضي وليس حسابًا للوعاء. هذا نموذج تعليمي مختصر، وليس قالبًا كاملًا لجميع الإفصاحات.
الدلالة العملية: قد يتغير الربح التشغيلي المعلن بسبب إعادة التصنيف، مع بقاء صافي الربح نفسه عند اقتصار الأثر على العرض؛ وهذا يستلزم تفسير الفروق لأصحاب المصلحة. [2]
مقاييس الإدارة والإفصاحات: أين تتركز الأعمال؟
مقاييس الأداء المحددة من الإدارة MPMs
ليست كل مؤشرات الأداء MPMs. يختص التعريف بمجموع فرعي للدخل والمصروفات يستخدم في اتصالات عامة خارج القوائم ليعبر عن رؤية الإدارة لأداء المنشأة ككل، ولا يكون من المجاميع المستثناة أو المطلوبة بمعايير IFRS. لذلك لا يكفي اسم «EBITDA» للحكم، ولا تعد النسب أو التدفقات النقدية بذاتها MPMs. [5]
عند تحقق التعريف، تجمع الإفصاحات في إيضاح واحد يشمل طريقة الاحتساب وفائدة المقياس ومطابقته لأقرب مجموع IFRS قابل للمقارنة، مع الأثر الضريبي وأثر الحصص غير المسيطرة لكل بند مطابقة. [6]
مثال افتراضي لمطابقة الربح التشغيلي المعدل
| البند — مليون ريال | المبلغ |
|---|---|
| الربح التشغيلي وفق IFRS | 20 |
| إضافة: تكلفة إعادة هيكلة مستبعدة من مقياس الإدارة | 3 |
| الربح التشغيلي المعدل — عند تحقق تعريف MPM | 23 |
يستكمل الإفصاح بسبب الاستبعاد والبند المتأثر وطريقة الحساب وأثر الضريبة والحصص غير المسيطرة. لا يعني الاستبعاد من مقياس الإدارة حذف المصروف من قائمة الدخل. وهذه المطابقة المختصرة ليست إيضاحًا مكتملًا. [6]
التجميع والتفصيل والمصروفات التشغيلية
تحتاج المنشأة إلى تجميع البنود المتشابهة وتفصيل البنود المختلفة دون إخفاء معلومات جوهرية تحت وصف «أخرى». ويعتمد عرض المصروفات بالطبيعة أو الوظيفة أو مزيج مناسب على ما يقدم الملخص الأكثر فائدة. [2]
عند عرض أي بند مصروفات تشغيلية بالوظيفة، يلزم تحليل إفصاحات محددة بالطبيعة: الإهلاك والإطفاء ومنافع الموظفين وانخفاض القيمة وتخفيض المخزون، بما في ذلك العكوس المنطبقة. وتؤكد إرشادات 2026 عدم وجود استثناء عام للبنود الوظيفية المطلوبة بمعايير أخرى. [7]
هل تتأثر قائمة التدفقات النقدية؟
نعم؛ تتضمن تعديلات IAS 7 استخدام الربح التشغيلي نقطة بداية للطريقة غير المباشرة، ومتطلبات جديدة لتصنيف تدفقات الفوائد والتوزيعات. يجب تحليلها مستقلًا؛ فتسمية أصناف قائمة الدخل لا تجعل تصنيف التدفقات مطابقًا تلقائيًا. [8]
خطة استعداد عملية قبل أول قوائم وفق IFRS 18
الخطة التالية مقترح تنفيذي لمشروع التحول، وليست جدولًا إلزاميًا صادرًا عن جهة تنظيمية:
| المرحلة | المخرج الذي تعتمد عليه الإدارة |
|---|---|
| تحديد النطاق والفجوات | مذكرة للإطار المطبق، والأنشطة الرئيسية، والتغييرات ذات الأولوية. |
| تصميم التصنيفات | خريطة ربط الحسابات بالأصناف مع توثيق الأحكام المهنية. |
| تجهيز المقارنات | إعادة عرض 2026 ومطابقات الانتقال وملف مستندات داعمة. |
| حصر مقاييس الإدارة | سجل للمقاييس المنشورة، وتحليل التعريف، ومسودة إيضاح MPMs. |
| تحديث الأنظمة والضوابط | قوالب قوائم وإفصاحات، واختبار البيانات ومسؤوليات المراجعة. |
| التجربة والاعتماد | إقفال تجريبي، ومعالجة الفجوات، وتدريب الفريق وعرض النتائج على الحوكمة. |
لتقليل إعادة العمل، عيّن مالكًا لكل بيان وقرار، واحتفظ بسجل للتغييرات، وناقش الأحكام المهمة مع المراجع مبكرًا. هذه توصيات تشغيلية؛ ويتحدد حجم المشروع بحسب تعقيد المنشأة. [9]
أسئلة شائعة
هل يطبق على الشركات المدرجة فقط؟
لا؛ يعتمد على إطار التقرير المالي، وقد يشمل شركات غير مدرجة تطبق IFRS الكاملة. [1]
هل يعاد عرض عام 2026؟
نعم، كفترة مقارنة عند أول تطبيق سنوي في 2027 لشركة سنتها ميلادية، مع المطابقات المطلوبة. [1]
هل كل مصروف غير متكرر خارج التشغيل؟
لا؛ يتحدد التصنيف بمتطلبات المعيار، وليس وصف البند بأنه استثنائي. [1]
هل يكفي تعديل نموذج Excel؟
قد تحتاج المنشأة إلى تعديل مصادر البيانات والضوابط ومسار اعتماد الإفصاحات، وليس قالب العرض فقط. [9]
كيف تدعمكم شركة مستقبل الخبرة؟
تواصلوا مع شركة مستقبل الخبرة محاسبون ومراجعون قانونيون لمناقشة تقييم الجاهزية، وتحليل فجوات العرض والإفصاح، وخريطة الحسابات والمقارنات، وورش العمل الفنية. يتحدد النطاق بعد دراسة الاحتياج وقبول الارتباط، مع مراعاة الاستقلالية المهنية؛ وتظل القرارات وإعداد القوائم مسؤولية الإدارة.
ابدأوا بتقييم جاهزية IFRS 18 عبر صفحة التواصل. يفضل تزويد الفريق بآخر قوائم مالية وميزان المراجعة ودليل الحسابات وعروض المستثمرين أو مقاييس الأداء المنشورة.
المصادر
- 1. IFRS Foundation — IFRS 18 issued Standard (2025 edition). Scope, categories, exceptions and Appendix C transition.
- 2. IFRS Foundation — Project Summary, April 2024. Presentation, disclosure and aggregation overview.
- 3. SOCPA — Endorsement document, revised 24 December 2025; IFRS 18 section. Includes Saudi Zakat additions.
- 4. Capital Market Authority — IFRS 18 early-adoption announcement, 30 June 2026.
- 5. IFRS Foundation — IFRS 18 key terms. Definitions and specified main business activities.
- 6. IFRS Foundation — IFRS Accounting Taxonomy update 2025-1. MPM disclosure and reconciliation explanation.
- 7. IFRS Foundation — IFRIC Update March 2026; expense-by-nature agenda decision published April 2026.
- 8. IFRS Foundation — IAS 7 standard page; history of consequential IFRS 18 amendments.
- 9. IFRS Foundation — Effects Analysis, April 2024. Implementation data and systems considerations; roadmap is our editorial recommendation.